Base : 30 novembre
Pour changer au 1er janvier, votre assureur actuel doit recevoir votre résiliation au plus tard le 30 novembre. Envoyez-la en avance et conservez une preuve de réception.
Un meilleur prix ou une meilleure couverture ? Choisissez vos priorités ci-dessous. Je vous aide à comparer.
20–30 minutes · Français ou anglais · Sans engagement
Sélectionnez vos priorités, puis laissez vos coordonnées. Gratuit et sans engagement.
Quelques repères avant de changer votre assurance.
Pour changer au 1er janvier, votre assureur actuel doit recevoir votre résiliation au plus tard le 30 novembre. Envoyez-la en avance et conservez une preuve de réception.
De nombreux contrats prévoient trois mois de préavis pour une résiliation en fin d’année. La durée minimale et les conditions de votre contrat déterminent l’échéance exacte.
Un changement de prime peut ouvrir un droit de résiliation particulier. Vérifiez le délai du courrier et les conditions du contrat, même si l’échéance ordinaire est passée.
Conservez vos complémentaires actuelles jusqu’à l’acceptation écrite du remplacement et la vérification des dates de résiliation.
Les prestations légales sont les mêmes chez tous les assureurs. La prime et le premier interlocuteur changent.
Consultez directement un médecin ou un spécialiste, sans premier interlocuteur imposé par le modèle. Généralement plus cher.
Consultez d’abord votre médecin désigné ou votre centre médical, qui coordonne les soins et les orientations vers les spécialistes.
Contactez d’abord le service téléphonique ou l’application désignée et suivez les consignes de votre modèle.
Passez par une pharmacie partenaire ou choisissez parmi plusieurs interlocuteurs autorisés, selon le modèle.
Vérifiez la liste des prestataires et les exceptions, notamment les urgences, avant de choisir. Nous examinerons aussi votre franchise et le besoin d’une couverture accident.
La base couvre les prestations légales. Les complémentaires sont facultatives et ajoutent les prestations prévues par votre contrat.
Semi-privée : généralement une chambre à deux lits. Privée : généralement une chambre individuelle. Selon le contrat, vous choisissez aussi parmi les hôpitaux et médecins reconnus. Une formule flexible permet de choisir la division à l’admission, avec une participation aux frais.
La base ne rembourse généralement pas les soins dentaires courants. Une complémentaire peut participer aux contrôles, traitements et appareils orthodontiques. Comparez les pourcentages, plafonds annuels, délais d’attente et tout examen dentaire requis avant l’acceptation.
Certains traitements complémentaires pratiqués par des médecins disposant des qualifications requises sont couverts par la base. Une complémentaire peut étendre la couverture à d’autres thérapies et praticiens reconnus. Vérifiez méthode, thérapeute, taux de remboursement et plafond annuel avant la première séance.
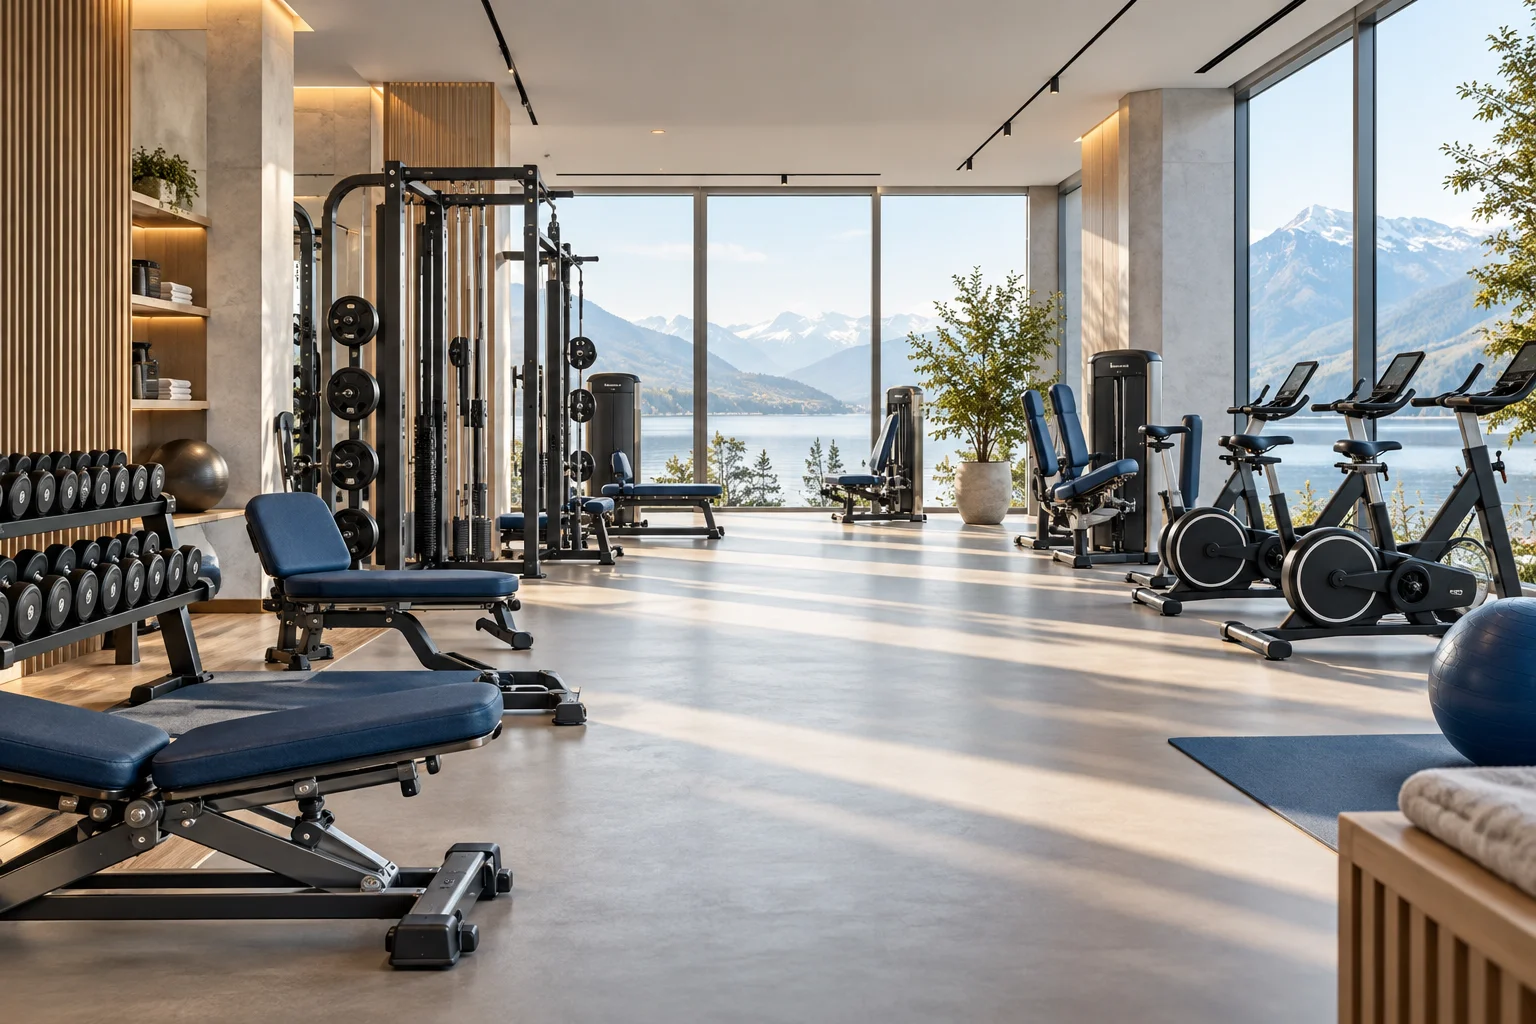
Selon votre contrat, une complémentaire peut participer aux abonnements de fitness, cours et bilans préventifs reconnus. Les lunettes et lentilles peuvent aussi être couvertes. Vérifiez les prestataires admissibles, les plafonds et la fréquence de remboursement de chaque prestation.
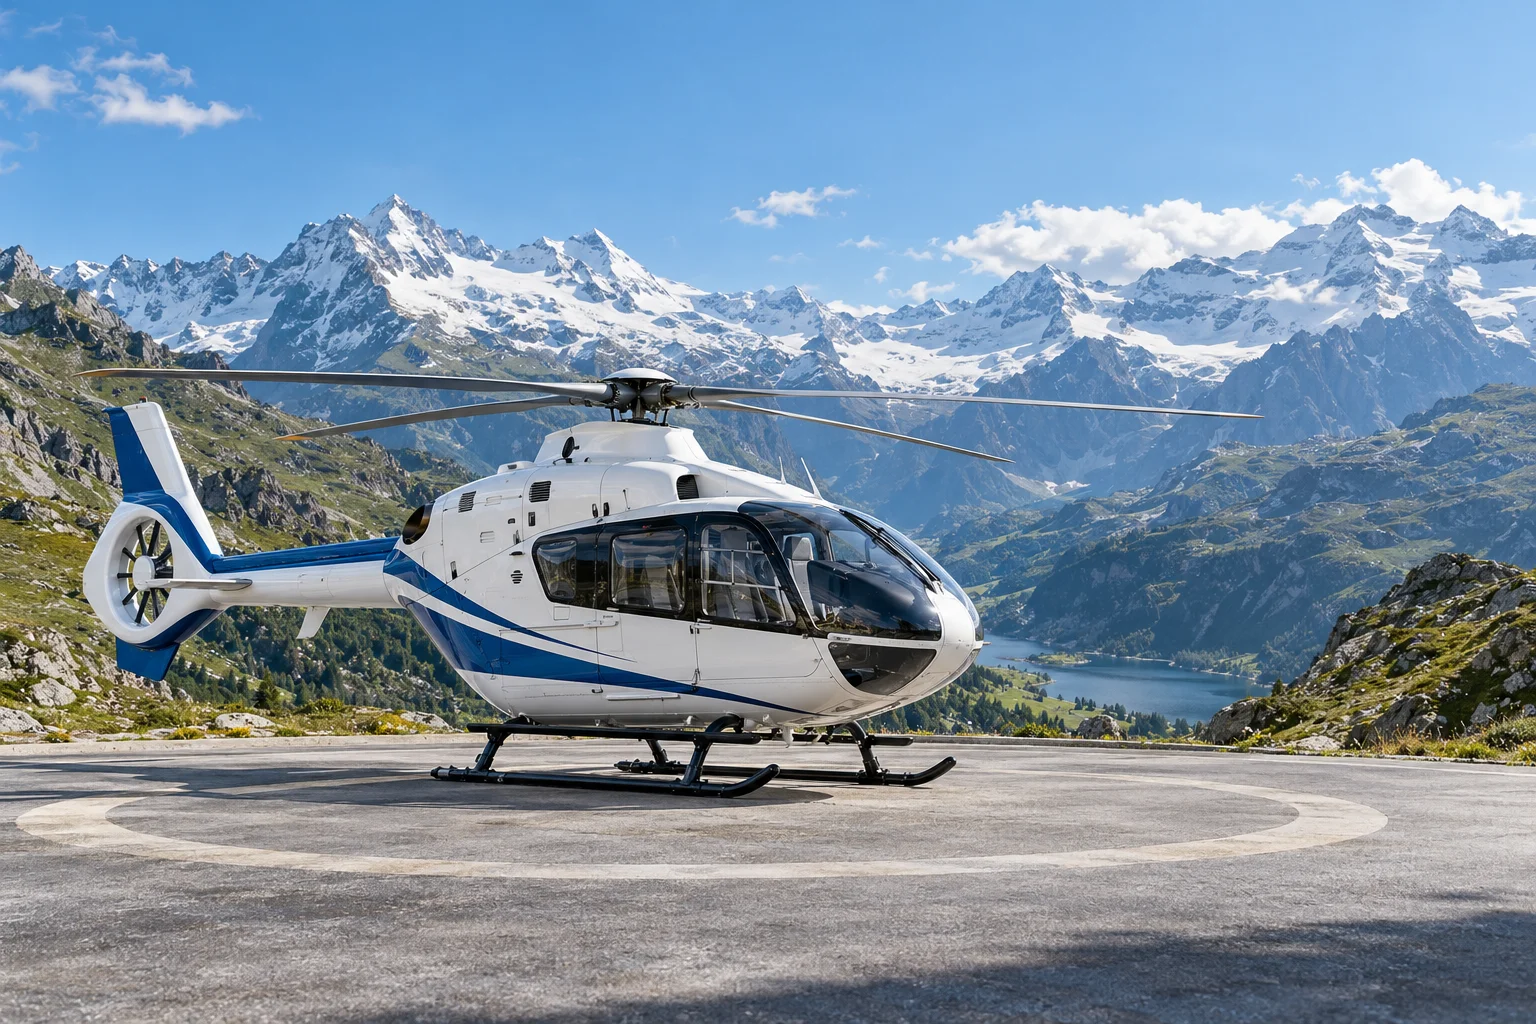
La base ne couvre pas toujours tous les frais de transport, de sauvetage ou de soins à l’étranger. Une complémentaire peut participer aux ambulances, secours en montagne, urgences à l’étranger et rapatriements médicaux admissibles. Vérifiez destinations, plafonds et numéro d’assistance avant d’organiser un transport, lorsque la situation le permet.
Les prestations varient selon le contrat. Un questionnaire médical peut être requis ; l’acceptation n’est pas automatique. La base et les complémentaires peuvent être chez des assureurs différents.
Références utiles : FOPH / OFSPInsurance models / ModèlesPriminfoSupplementary / ComplémentairesPrestations de base / soins dentaires
Oui. Le premier échange de 20–30 minutes est gratuit et sans engagement. Les conditions d’une éventuelle prestation payante seront précisées au préalable.
Bien sûr. Vos contrats actuels constituent un bon point de départ. Nous pouvons examiner leurs prestations avant de discuter d’alternatives.
Je vous contacte pour faire le point et comparer les options adaptées. Vous pouvez aussi réserver un entretien gratuit.
Prestations, plafonds, exclusions et acceptation dépendent de l’assureur et du contrat choisi. Le comparatif portera sur les conditions pertinentes pour votre situation.