Deux évaluations possibles
Une incapacité peut empêcher de tenir les outils d’un métier sans empêcher toute activité. Selon la police et le régime applicable, l’assureur peut examiner d’abord les tâches habituelles, puis la capacité de gain dans un autre travail adapté lorsque le retour au métier n’est plus possible. Des conditions collectives de Groupe Mutuel illustrent cette distinction. Elles ne décrivent pas nécessairement votre contrat individuel. Demandez quelle définition s’applique, à quel stade et selon quels éléments médicaux et professionnels.
Un atelier et un bureau
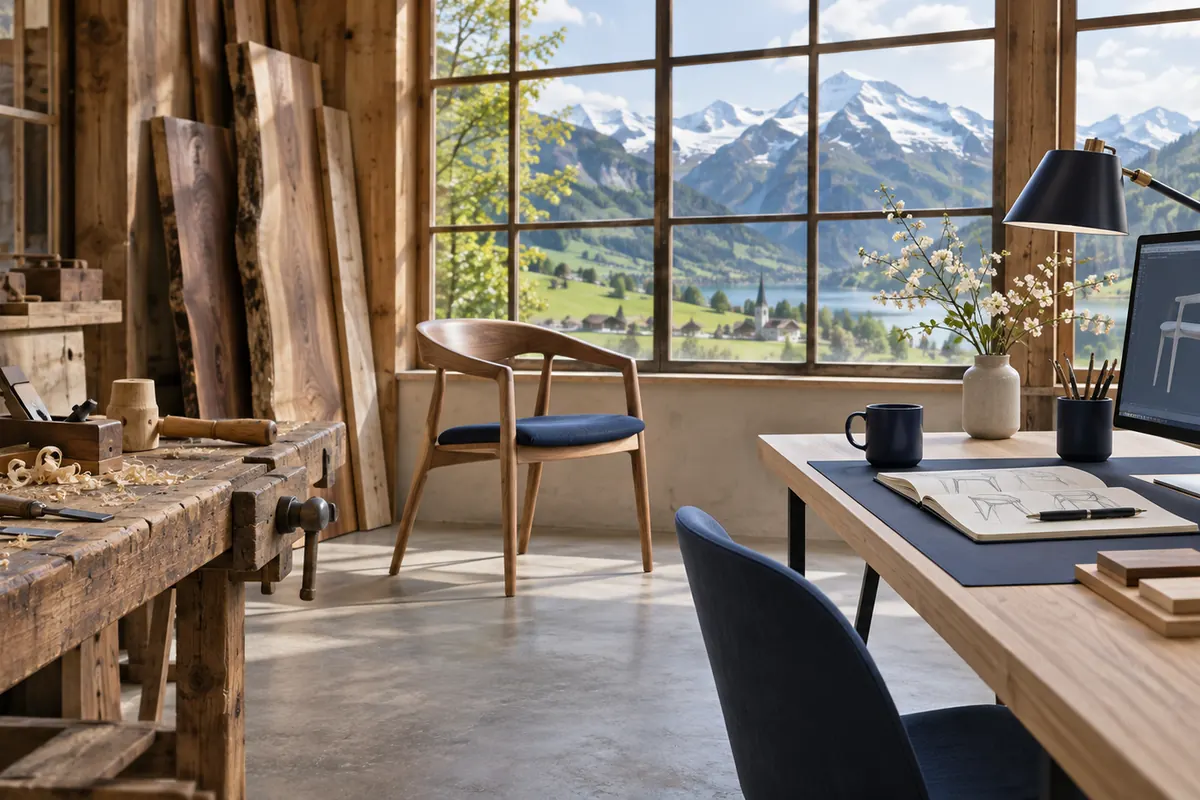
Un ébéniste indépendant ne peut plus manipuler de machines, mais des tâches de conception pourraient être compatibles avec certaines restrictions. Cela ne signifie pas qu’il peut immédiatement facturer le même revenu en dessin technique. Il décrit son activité réelle, les tâches, les horaires et les revenus, et demande comment l’assureur envisage une activité adaptée. Un certificat indiquant un pourcentage d’incapacité dans l’atelier ne suffit pas à déterminer à lui seul le montant dû si le contrat change de référence.
Séparez l’aptitude, le revenu et la durée
Demandez quelles adaptations sont considérées comme raisonnables, si un délai de transition est prévu et comment les revenus possibles ou effectivement reçus sont évalués. Faites préciser comment la reprise progressive et les prestations d’un autre régime sont prises en compte. Vérifiez aussi le seuil minimal, le délai d’attente, le nombre de jours restants et les exclusions. Les règles de cette assurance et l’évaluation éventuelle de l’AI ne doivent pas être supposées identiques.
Un dossier qui suit les faits
Tenez une liste datée des tâches impossibles, possibles avec adaptation et effectivement reprises. Signalez les changements selon le contrat. Demandez un décompte écrit avant de prévoir une recette dans votre budget. Les frais d’atelier peuvent continuer même si le revenu potentiel est évalué différemment : séparez vos charges professionnelles et vos besoins privés, et n’engagez pas un investissement de reconversion en supposant qu’il sera financé par l’assurance.
Demandez quelle hypothèse fait baisser le versement
Présentez un scénario de tâches adaptées à temps partiel et un scénario sans tâche facturable. Demandez à l’assureur de distinguer les revenus réellement perçus de ceux qu’il estime réalisables, ainsi que le traitement d’une période de recherche ou d’adaptation. Pour un indépendant, l’existence d’une nouvelle activité ne veut pas dire que les dépenses de l’ancienne cessent. Inscrivez les frais qui restent dus et les recettes confirmées sur des lignes différentes.
Sources et lectures complémentaires
OFSP / FOPH — Assurance facultative d’indemnités journalières